Autores:
Diana Caballero Díaz, Banco Central del Paraguay – BCP. Correo electrónico: – dcaballero@bcp.gov.py
Carlos Giraldo, Fondo Latinoamericano de Reservas, Bogotá, Colombia. Correo electrónico: – cgiraldo@flar.net
Iader Giraldo-Salazar, Fondo Latinoamericano de Reservas, Bogotá, Colombia. Correo electrónico: – igiraldo@flar.net
Marco Navarro Rodríguez, Banco Central del Paraguay – BCP. Correo electrónico: – mnavarro@bcp.gov.py
En una publicación anterior mostramos algunos resultados preliminares del estudio conjunto entre el Banco Central del Paraguay y el FLAR sobre “Caracterización de la Inversión Directa (ID) en Paraguay: Un análisis por sectores en el periodo 2008-2024” Estos mostraban que, entre 2008 y 2024, la Inversión Directa (ID) en Paraguay promedió flujos netos anuales de USD 590 millones (1,6% del PIB), provenientes de un número creciente de países inversionistas: de 39 en 2008 a 68 en 2024. A partir de información a nivel de empresa compilada por el Banco Central del Paraguay (BCP), en esta oportunidad profundizamos en la dimensión sectorial de esos flujos: ¿qué actividades económicas reciben ese capital, y qué características distinguen a las empresas receptoras entre los distintos sectores?
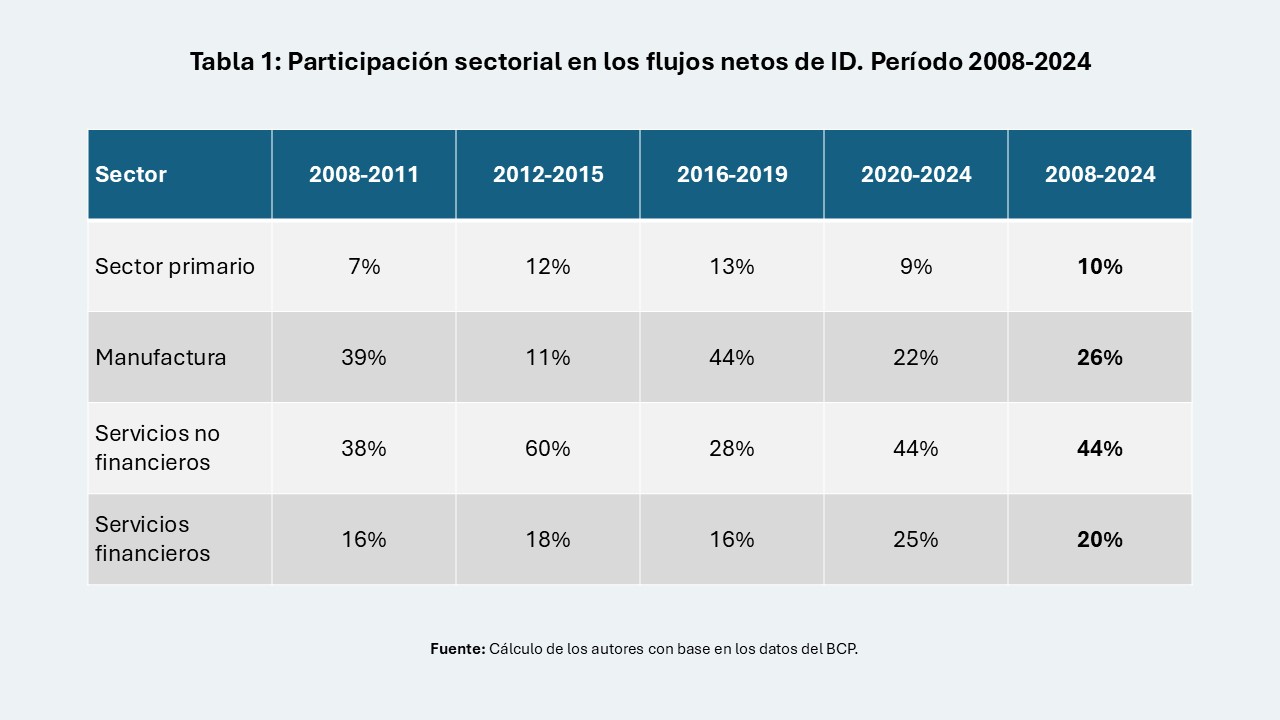
Al clasificar a las empresas receptoras de ID en cuatro grandes sectores: primario, manufactura, servicios financieros y servicios no financieros, estos últimos (comercio, actividades inmobiliarias, telecomunicaciones, transporte, entre otros) se consolidan como el principal receptor, con el 44% de los flujos acumulados entre 2008 y 2024 (Tabla 1). Le siguen la manufactura (26%), los servicios financieros (20%) y el sector primario (10%).
Esta composición ha experimentado variaciones significativas entre subperíodos, reflejando cambios en la dinámica y en los factores determinantes de estos flujos. El peso de los servicios no financieros alcanzó su máximo entre 2012 y 2015 (60%), impulsado principalmente por los flujos dirigidos a las actividades de transporte, comercio y servicios inmobiliarios. En contraste, la participación de la manufactura se redujo de 39% en 2008-2011 a apenas 11% en 2012-2015, período en el que los flujos se concentraron mayormente en industrias vinculadas de forma directa al sector primario. Posteriormente, la manufactura repuntó hasta representar 44% de los flujos entre 2016 y 2019, apoyada en una base sectorial más diversificada, que incluyó actividades como carne, autopartes, vidrio, productos químicos y farmacéuticos, varias de ellas favorecidas por regímenes especiales de incentivos fiscales. Por su parte, los servicios financieros alcanzaron entre 2020 y 2024 su mayor participación histórica, con 25% del total.
El sector primario, ganadería, silvicultura y cultivos, tiene la menor participación (10% en promedio), aunque es uno de los más dinámicos en número de empresas: pasó de 44 firmas en 2008 a 192 en 2024, impulsado por la demanda internacional de materias primas agrícolas entre 2012 y 2014. Sus flujos, sin embargo, se volvieron negativos a partir de 2016, coincidiendo con la caída de los precios agrícolas internacionales, y su rentabilidad promedio (1%) es la más baja de los cuatro sectores.
En la manufactura, en cambio, las 377 empresas analizadas crecieron de 74 en 2008 a 334 en 2024, con los flujos fuertemente concentrados en las firmas grandes: el 40% de las empresas se clasifican en esta categoría y concentran el 70% del total. Es, además, el sector con mayor vocación exportadora: 4 de cada 10 empresas con ID en 2024 vendieron al exterior y el sector en su conjunto mantuvo un superávit comercial en todos los años de la serie analizada, destacándose entre los productos exportados la harina y aceite de soja, carne vacuna y cueros curtidos.
Los servicios no financieros, con 989 empresas analizadas, son el sector más numeroso y el que concentra más flujos, impulsado por el comercio al por mayor, el transporte, las actividades inmobiliarias y, más recientemente, las telecomunicaciones y el procesamiento de datos. Su rentabilidad promedio (15%) es la segunda más alta, pero su margen neto (6% en 2024) es el más bajo de los cuatro sectores y, a diferencia de la manufactura, su comercio exterior de bienes es deficitario en la mayoría de los años, lo que refleja su orientación hacia el mercado doméstico.
Por su parte, los servicios financieros, bancos, financieras, aseguradoras y casas de cambio, son el sector con menos empresas (53 firmas analizadas), pero el más rentable: una tasa promedio de utilidades sobre el saldo de ID cercana al 20%, y un margen neto de 28% en 2024, ambos los más altos entre los cuatro sectores (Tabla 2). También es el sector con mayor grado de concentración, dado que aproximadamente el 90% de los flujos se concentran en las cinco principales firmas.
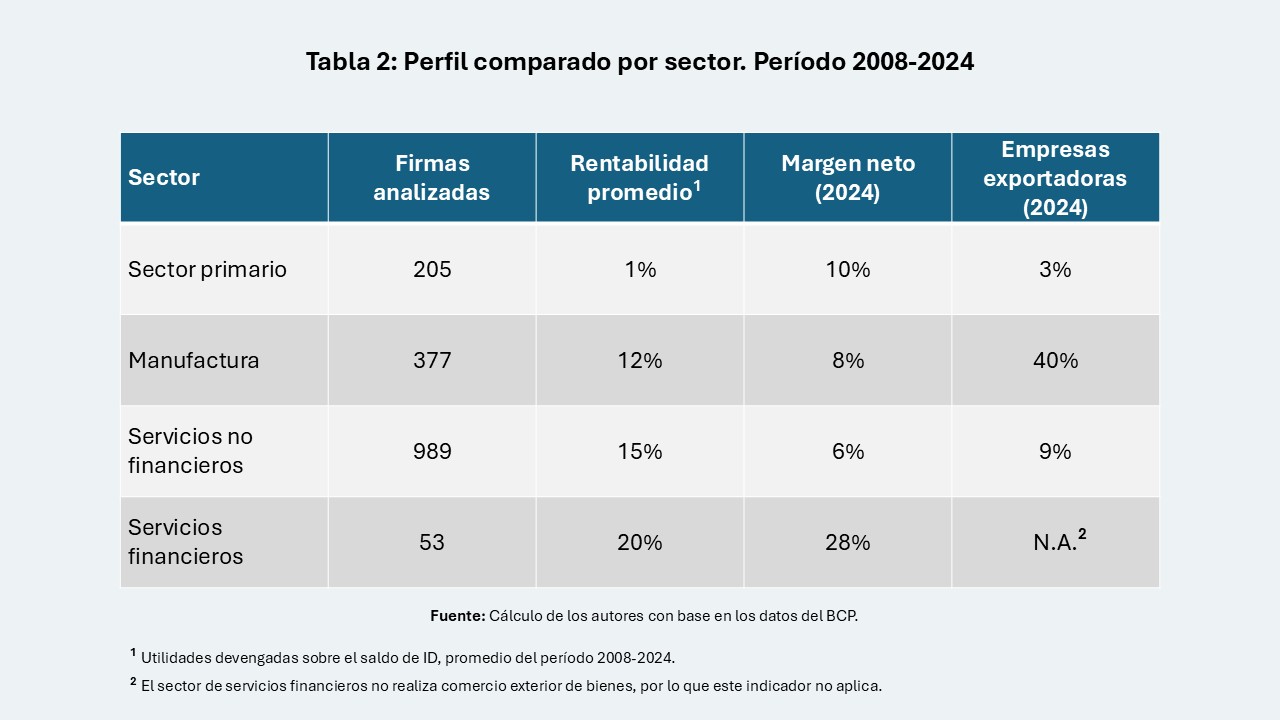
Detrás del buen desempeño agregado de la ID en Paraguay conviven, entonces, dinámicas sectoriales muy distintas: un sector financiero rentable pero concentrado en pocas firmas, una manufactura con vocación exportadora y superávit comercial, unos servicios no financieros que atraen el mayor volumen de capital, aunque con menor margen, y un sector primario más dinámico y ligado a la evolución internacional de los precios de los commodities. Este nivel de detalle, posible gracias al trabajo conjunto entre el BCP y el FLAR sobre información granular a nivel de empresa (ver estudio), resulta particularmente valioso en un momento en que Paraguay viene mostrando muy buenos indicadores macroeconómicos y en el que comprender las particularidades de cada sector será clave para orientar la política de atracción de inversión y de diversificación productiva del país.