Autores:
Lucas Costa, Fondo Latinoamericano de Reservas, Bogotá, Colombia. Correo electrónico: – lcosta@flar.net
Carlos Giraldo, Fondo Latinoamericano de Reservas, Bogotá, Colombia. Correo electrónico: – cgiraldo@flar.net
Iader Giraldo-Salazar, Fondo Latinoamericano de Reservas, Bogotá, Colombia. Correo electrónico: – igiraldo@flar.net
La reorientación del comercio, las finanzas y la tecnología según la afinidad geopolítica (fragmentación geoeconómica o geofragmentación) ya está reduciendo el comercio bilateral, sobre todo entre bloques rivales. En nuestro reciente documento de trabajo, Is Geoeconomic Fragmentation that Bad? Measuring its Impacts on Bilateral Trade, construimos un índice multidimensional de geofragmentación y lo utilizamos para medir su efecto sobre los flujos comerciales a nivel mundial. Encontramos que la fragmentación no rompe el comercio global, sino que lo redirige. Los países no alineados con ninguna de las dos grandes potencias aumentan su comercio con ambos bloques y actúan como conectores que amortiguan parcialmente el desacople, un papel que, como región, América Latina podría desempeñar.
Durante las décadas posteriores a la Guerra Fría, la globalización impulsó una integración económica sin precedentes basada en la eficiencia y la ventaja comparativa. Hoy, las disputas comerciales entre EE. UU. y China, el Brexit, las consecuencias de la invasión rusa a Ucrania y el conflicto en Medio Oriente han puesto en duda esa trayectoria. En un FLARblog anterior (Ver blog), mostramos que el comercio y la inversión de América Latina no han registrado hasta ahora cambios disruptivos, aunque el panorama podría cambiar con rapidez. Este nuevo estudio da un paso más allá y mide la fragmentación al tiempo que analiza cómo esta viene reconfigurando el comercio mundial.
La política comercial se ha analizado tradicionalmente a través de la ventaja comparativa, el tamaño de los mercados y la distancia. Sin embargo, una fuerza distinta está reconfigurando la arquitectura del comercio global: la orientación de los flujos comerciales según la afinidad geopolítica. Aunque una cantidad considerable de investigaciones han examinado por separado el riesgo geopolítico y la incertidumbre en la política comercial, pocos estudios combinan una medida integral de la fragmentación con una prueba empírica de sus efectos comerciales en un amplio conjunto de países. Los trabajos previos tienden a centrarse en episodios individuales, regiones específicas o un conjunto reducido de indicadores, como el riesgo geopolítico, Iacoviello et al., (2024), eventos puntuales como la guerra de Ucrania o el inicio de una nueva Guerra Fría, Gopinath et al., (2025). Nuestro punto de partida es distinto; la fragmentación no actúa a través de un único canal. Reconfigura simultáneamente las decisiones de inversión, los flujos de migración y de conocimiento, y las alineaciones diplomáticas. Así, cualquier medida que ignore esta multidimensionalidad no capturará adecuadamente este fenómeno.
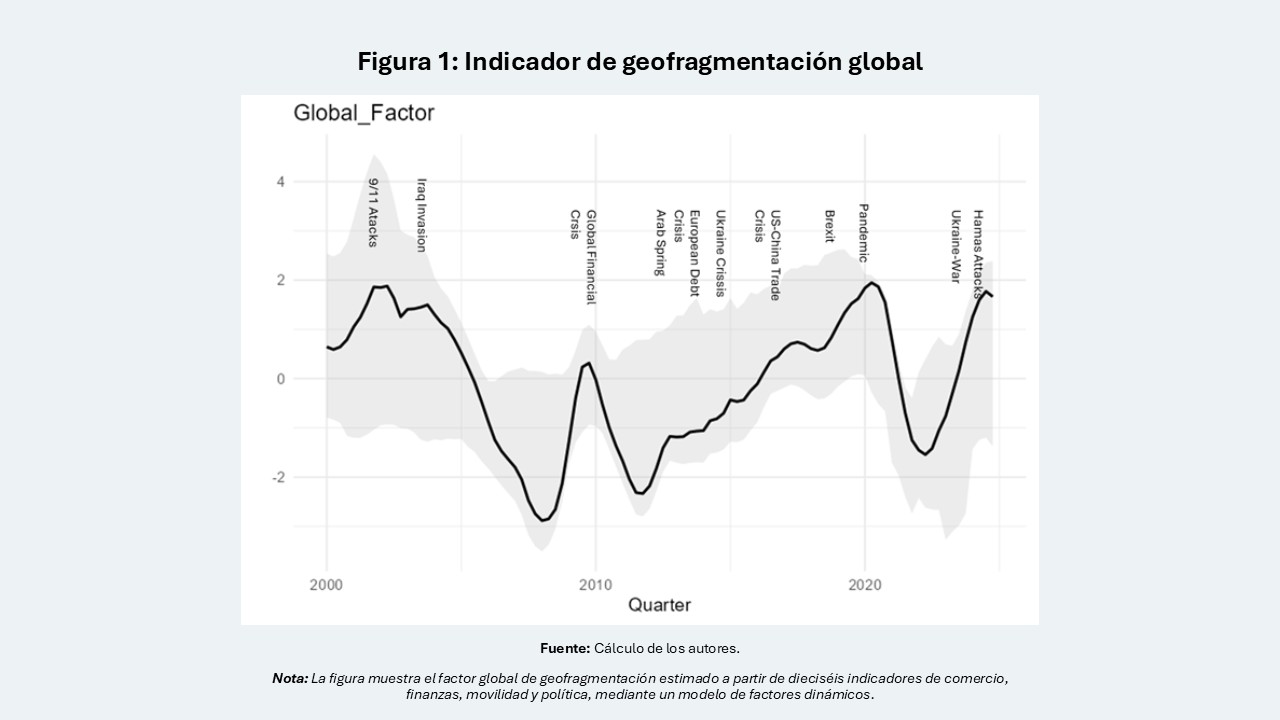
Por esto, en nuestro estudio combinamos dieciséis indicadores agrupados en factores comerciales, financieros, de movilidad y políticos, y los agregamos mediante un modelo de factores dinámicos para crear un indicador global de geofragmentación desde el año 2000. Los resultados muestran como la geofragmentación ha aumentado de manera sostenida desde la crisis financiera global y hoy se ubica en niveles comparables a los observados tras los ataques del 11 de septiembre de 2001 (Figura 1).
Los resultados muestran que la geofragmentación reduce de forma significativa el comercio bilateral, incluso después de controlar por los determinantes habituales del comercio. La caída es mayor entre socios geopolíticamente más distantes y entre países de bloques distintos, mientras que el comercio dentro del bloque de economías avanzadas alineadas con EE. UU. tiende a aumentar.
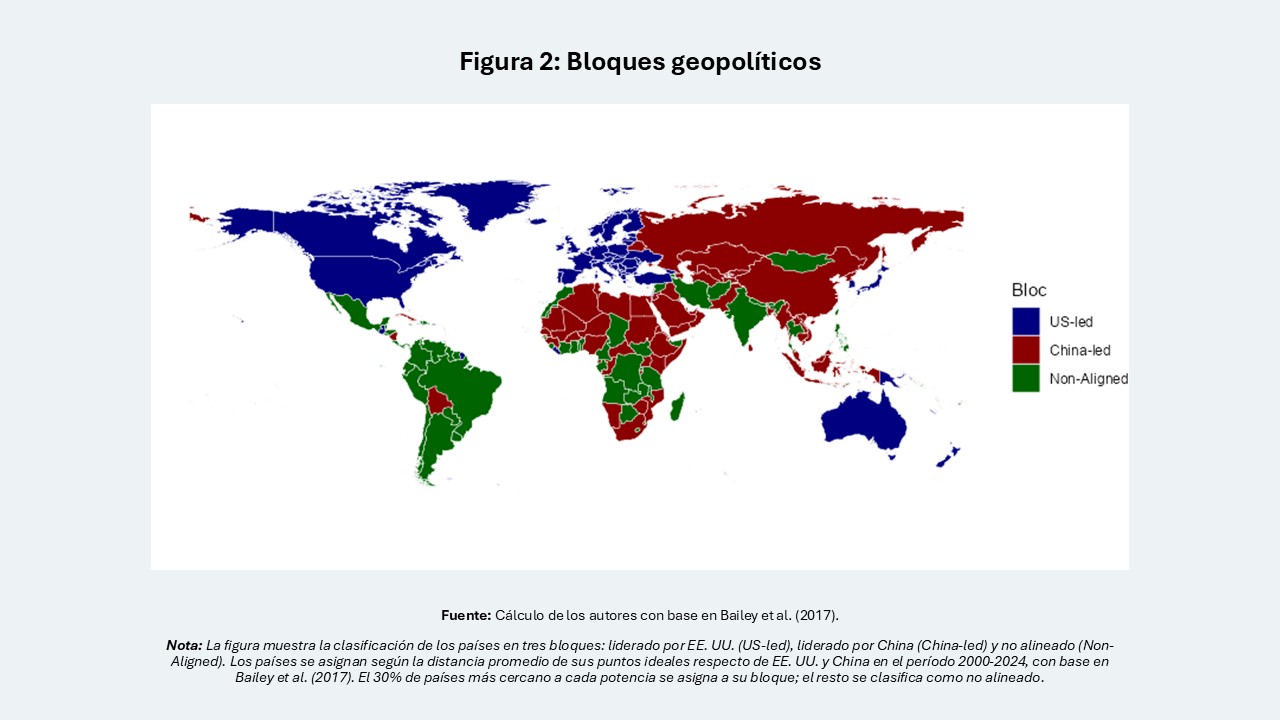
Los países no alineados muestran un patrón distinto. En lugar de sufrir la misma contracción, durante los episodios de alta fragmentación aumentan su comercio con los bloques distantes, mientras que el comercio entre los países pertenecientes a este bloque retrocede, lo cual es consistente con un rol de intermediarios que canalizan flujos que, de otro modo, estarían bloqueados. Esta intermediación no logra contrarrestar por completo los efectos negativos de la geofragmentación, pero puede actuar como amortiguador. Se trata, además, de un efecto parcial y no uniforme entre los grupos de países.
¿Qué significa esto para América Latina? Como región, América Latina se clasifica como no alineada según la metodología que utilizamos. Si esa posición se mantiene, la región podría desempeñar el papel de conector y captar comercio e inversión que antes habrían fluido directamente entre los bloques liderados por EE. UU. y China. Sin embargo, la oportunidad no es automática. Depende de que la región desarrolle la logística, la infraestructura y la capacidad productiva necesarias para absorber esos flujos, y de que las grandes potencias no cierren los canales indirectos que hoy sostienen el comercio entre bloques. La forma en que se reorganicen el comercio y las cadenas de suministro incidirá en los ingresos externos, el financiamiento y la estabilidad macroeconómica de los países de la región.
Estos hallazgos revelan una historia que va más allá de un simple relato de desacoplamiento. Es poco probable que la fragmentación produzca un colapso total del comercio global; más bien, está reorganizando las cadenas de suministro entre los dos principales bloques, con países neutrales emergiendo como posibles conectores. Para las economías avanzadas y los miembros de los dos bloques principales, esto implica una pérdida gradual de las ganancias de eficiencia asociadas a un abastecimiento global sin restricciones. Quedan aún preguntas abiertas: qué tan duradero será el rol de conector de las economías no alineadas si las tensiones escalan, y si sus ganancias se traducirán en una mejora estructural o serán solo una oportunidad transitoria. Investigaciones futuras que extiendan el índice a datos de mayor frecuencia o lo vinculen con decisiones a nivel de empresa podrían esclarecer cómo evolucionan estos patrones.
Referencias
Bailey, M. A., Strezhnev, A., & Voeten, E. (2017). Estimating dynamic state preferences from United Nations voting data. Journal of Conflict Resolution, 61(2), 430–456. https://doi.org/10.1177/0022002715595700
Gopinath, G., Gourinchas, P.-O., Presbitero, A. F., & Topalova, P. (2025). Changing global linkages: A new Cold War? Journal of International Economics, 153, 104042.
Iacoviello, M., Caldara, D., Penn, M., & Conlisk, S. (2024). Do geopolitical risks raise or lower inflation? SSRN. https://doi.org/10.2139/ssrn.4852461